简评 为什么智能投顾在中国水土不服?
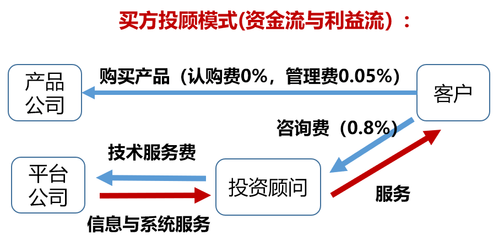
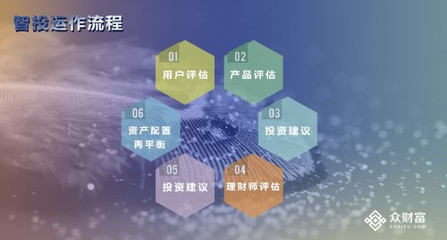
智能投顾(Robo-Advisor)曾被视为金融科技的重要风口,通过算法和自动化模型为用户提供资产配置建议,以低门槛、低费用和高效率著称。在中国市场,智能投顾经历了短暂热潮后很快陷入沉寂:多家独立智能投顾平台关停或转型,部分银行和基金公司的智能投顾业务也被暂停或收缩。这种“水土不服”背后,是制度环境、市场结构、投资者行为与商业模式的多重错配。\n\n监管框架的刚性约束是关键原因。智能投顾本质上属于投资咨询业务,而根据《证券法》和《证券期货投资咨询管理暂行办法》,提供证券投资咨询需要持牌经营。智能投顾平台若直接给出具体基金组合建议,很容易触碰“无证经营”或“代客理财”的红线。2019年基金投顾试点落地后,监管虽允许持牌机构开展管理型投顾业务,但试点机构有限,且要求全流程留痕、适当性匹配、非公开宣传等约束,使得互联网平台惯用的“流量打法”难以施展。相比之下,美国智能投顾可在注册投资顾问(RIA)牌照下展业,灵活度更高,这种制度差异导致中国智能投顾的产品创新空间受限。\n\n中国资本市场的高波动性和投资者的短期化行为,削弱了智能投顾的核心逻辑。智能投顾的理论基础是长期持有、分散配置和被动投资,通过均值-方差模型优化组合,赚取市场长期回报。但A股市场个人投资者占比高、换手率高,追涨杀跌现象普遍,用户对“自动化建议”的信任度和耐心不足。当市场下跌时,智能投顾组合同样出现回撤,用户便大量赎回并质疑策略有效性;而平台为留住客户,又倾向于频繁调仓、推荐热点,反而背离了智能投顾的初衷。金融顾问的长期陪伴和价值传递在中国市场尚未成熟,使得算法再精巧也难以转化为客户黏性。\n\n第三,商业盈利模式不清晰。智能投顾的费率通常低于传统投顾,一般收取0.2%-0.5%的管理费或咨询费,依赖规模效应盈利。但中国用户对“为建议付费”的习惯尚未形成,多数互联网用户仍习惯免费的行情资讯和社区荐股,付费意愿低。加上获客成本高企、合规投入大,智能投顾平台在用户规模和收入两端承压。许多平台试图通过导流至基金代销赚取佣金,但这又会带来利益冲突,难以体现“买方投顾”的独立立场,导致用户信任度下降。没有可持续的盈利模式,智能投顾便很难良性循环。\n\n渠道垄断与生态割裂也制约了智能投顾的普及。在中国,公募基金销售高度依赖银行、券商和互联网平台(如蚂蚁财富、天天基金),“产品货架”模式仍占主导。智能投顾虽然可以连接多种基金,但底层产品分销费率受制于代销渠道格局,算法资产配置的透明度与精选合理性容易受渠道主推产品影响的方式削弱其专业性。很多时候所谓的智能组合变成对‘合作重点基金包销’让场景变的更销售化。\n\n用户教育和信任障碍同样不容忽视。]多数投资者对智能投顾的算法逻辑无感知,不了解其对风险的 quantification,「�知」往往将人工智能资。况宜,甚至把智能顾问营销置于高轮或者短期搏高。
如若转载,请注明出处:http://www.dichanjijin.com/product/64.html
更新时间:2026-11-21 19:03:12